


Vistas:0 Autor:Editor del sitio Hora de publicación: 2026-09-07 Origen:Sitio


Este artículo proporciona información educativa general sobre las reglas federales de depreciación de equipos agrícolas de EE. UU. El tratamiento fiscal puede variar según las circunstancias del contribuyente, el uso comercial, el método de depreciación y la ley fiscal vigente. Consulte a un profesional de impuestos calificado para obtener asesoramiento específico para su situación.
Según las normas fiscales federales de EE. UU., ,la maquinaria agrícola nueva que califica generalmente tiene un período de recuperación de GDS de 5 años , mientras que la maquinaria agrícola usada que califica generalmente tiene un período de recuperación de GDS de 7 años..
También es importante separar la depreciación fiscal de la vida útil práctica de un tractor. Un tractor agrícola bien mantenido puede seguir siendo productivo mucho más tiempo que su período de recuperación de impuestos. La depreciación es una regla contable y fiscal para asignar el costo del equipo comercial; No es una predicción de que el tractor se desgastará al cabo de cinco o siete años.
Según el marco general de depreciación fiscal de Estados Unidos, a la maquinaria y el equipo agrícola se les asignan períodos de recuperación en función de si son nuevos o usados cuando se ponen en servicio.
tipo de tractor | Período de recuperación común | nota general |
Tractor agrícola nuevo | 5 años | Generalmente aplica cuando el uso original del tractor comienza con el negocio agrícola. |
Tractor agrícola usado | 7 años | Generalmente se aplica a maquinaria y equipos agrícolas usados que califican. |
Tractor utilizado parcialmente para fines personales. | Basado en el uso compartido del negocio | Sólo se puede depreciar la porción comercial elegible |
Tractor sujeto a un sistema alternativo | A menudo 10 años | Puede aplicarse en situaciones específicas o mediante una elección. |
Para la mayoría de los agricultores que compran un tractor nuevo estrictamente para operaciones agrícolas, el punto de partida práctico es, por tanto, un período de recuperación de cinco años. Si el tractor se compra usado, siete años suele ser el punto de partida adecuado.
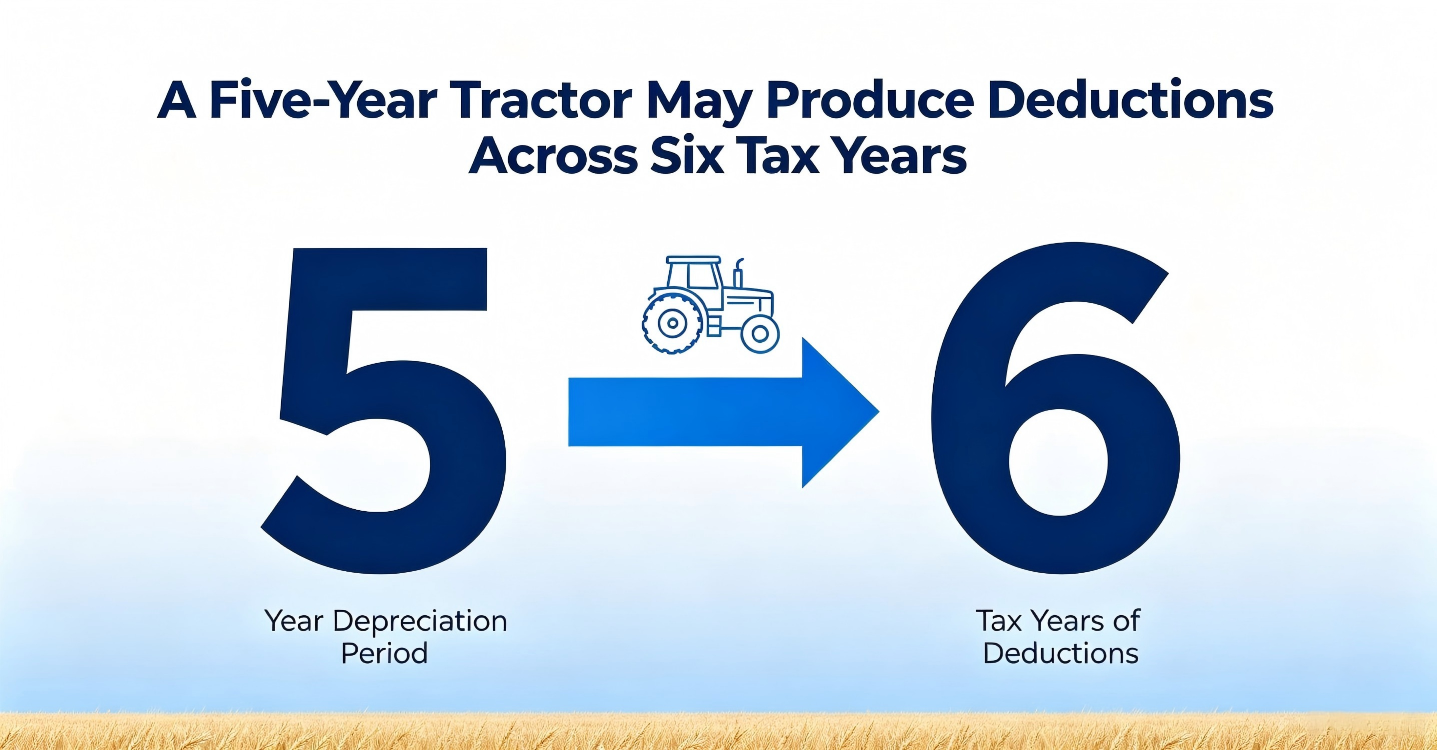
'Propiedad a cinco años' no significa necesariamente que las deducciones fiscales aparezcan en sólo cinco declaraciones de impuestos. El período de recuperación no significa necesariamente que la deducción completa aparezca exactamente en cinco declaraciones de impuestos. La convención de depreciación aplicable determina cómo se asignan las deducciones entre el primer y el último año fiscal.
Por ejemplo, supongamos que una granja compra y pone en servicio un tractor nuevo durante el año, lo utiliza al 100% para el negocio y no utiliza una elección de gasto inmediato. La finca puede reclamar una deducción parcial en el Año 1, deducciones mayores durante los años intermedios de recuperación y una deducción parcial final en el Año 6.
Esta regla de tiempo es una de las razones por las que los agricultores no deberían dividir el precio de compra entre cinco y asumir que esa cantidad se deducirá cada año. El resultado anual depende del método y la convención de depreciación seleccionados.
Un tractor generalmente se deprecia cuando está listo y disponible para su uso en el negocio agrícola. Pedir un tractor, realizar un depósito o recibir la entrega no siempre establece la misma fecha.
Por ejemplo, un tractor entregado en diciembre no podrá ponerse en servicio hasta que haya sido preparado, equipado con los implementos necesarios y listo para el trabajo agrícola real. Por el contrario, un tractor comprado a principios de año puede calificar para depreciación incluso si solo se usa estacionalmente, siempre que esté listo y disponible para uso comercial.
Mantenga registros claros de:
Acuerdo de compra y factura.
fecha de entrega
Fecha en que el tractor estuvo listo por primera vez para uso agrícola
Documentos de financiación
Información de intercambio
Costos de instalación o implementación que pueden afectar la base.
Lecturas de medidores, registros de trabajo y registros de uso comercial
Facturas de reparación y mantenimiento.
Los buenos registros facilitan el cálculo de la deducción, respaldan la situación fiscal de la finca y determinan la ganancia o pérdida si el tractor se vende más tarde.
El valor inicial para la depreciación es generalmente la base del costo del tractor. Esto puede incluir el precio de compra y ciertos costos necesarios para adquirir y preparar el equipo para su uso. Es posible que sea necesario considerar el flete, la entrega, la configuración y los accesorios calificados al establecer la base correcta.
Un intercambio también puede afectar la transacción. Si se cambia un tractor viejo por uno de reemplazo, las consecuencias impositivas pueden ser más complejas que simplemente restar el descuento por canje del precio de la nueva máquina. El financiamiento no evita la depreciación, pero el capital y los intereses del préstamo se tratan de manera diferente: el costo del equipo se deprecia, mientras que los intereses calificados pueden manejarse por separado como un gasto comercial.
La base imponible también puede reducirse mediante un gasto inmediato o una depreciación acelerada reclamada en el primer año. Luego, esa base reducida se utiliza para calcular la depreciación anual restante.
Por lo general, sólo la parte del uso del tractor relacionada con la actividad agrícola es elegible para la depreciación empresarial. Una máquina utilizada exclusivamente para la agricultura comercial es más fácil de documentar que una que también realiza jardinería personal, trabajos agrícolas como pasatiempo o mantenimiento de propiedades no comerciales.
Si un tractor se utiliza en un 80% para operaciones agrícolas elegibles y en un 20% para trabajo personal, la granja generalmente puede depreciar solo la porción comercial del 80%. El mismo porcentaje puede ser importante al determinar los costos operativos, reparaciones, seguros y deducciones de combustible relacionados.
El uso mixto no es inherentemente un problema, pero requiere registros consistentes. Un registro de trabajo simple que identifique la fecha, tarea, campo o propiedad, horas utilizadas y propósito comercial puede resultar valioso. Si el uso comercial disminuye sustancialmente después de que se hayan reclamado las deducciones aceleradas, pueden surgir consecuencias fiscales adicionales.
En algunas circunstancias, una granja puede optar por deducir una parte sustancial (o potencialmente la totalidad) del costo del equipo calificado en el año en que se pone en servicio en lugar de depreciarlo gradualmente. Las disposiciones de gastos inmediatos y las reglas de bonificación de depreciación pueden hacer esto posible, sujeto a requisitos de elegibilidad, límites anuales, consideraciones de ingresos imponibles y la ley vigente.
Esto puede resultar atractivo cuando la explotación tiene fuertes ingresos imponibles y quiere reducir la carga fiscal del año en curso. Sin embargo, una deducción mayor hoy significa que quedará menos depreciación para años futuros. La mejor opción depende del flujo de caja de la granja, la rentabilidad esperada, el plan de compra de equipos, la estructura de propiedad y la estrategia fiscal a largo plazo.
Una buena decisión no es automáticamente 'tomar la deducción más rápida'. Algunas operaciones se benefician al preservar las deducciones para años posteriores, especialmente cuando los ingresos actuales son bajos o se espera que los ingresos futuros aumenten.
El tratamiento estándar de cinco o siete años no es la única posibilidad. En determinadas situaciones, es posible que se requiera o elija un sistema de depreciación alternativo más prolongado. Para la maquinaria agrícola, el sistema alternativo suele utilizar un período de recuperación de diez años y una depreciación lineal.
Las situaciones que pueden requerir una revisión más detallada incluyen:
Propiedad utilizada predominantemente fuera de los Estados Unidos
Algunas elecciones del sector agrícola
Uso exento de impuestos o financiación exenta de impuestos
Normas sobre bienes importados en circunstancias particulares
Una elección para utilizar un método de depreciación diferente
Estructuras empresariales o transacciones con tratamiento fiscal especializado
Debido a que estas reglas pueden cambiar materialmente la deducción anual, es aconsejable identificar el sistema requerido antes de presentar la solicitud en lugar de corregir el tratamiento más tarde.
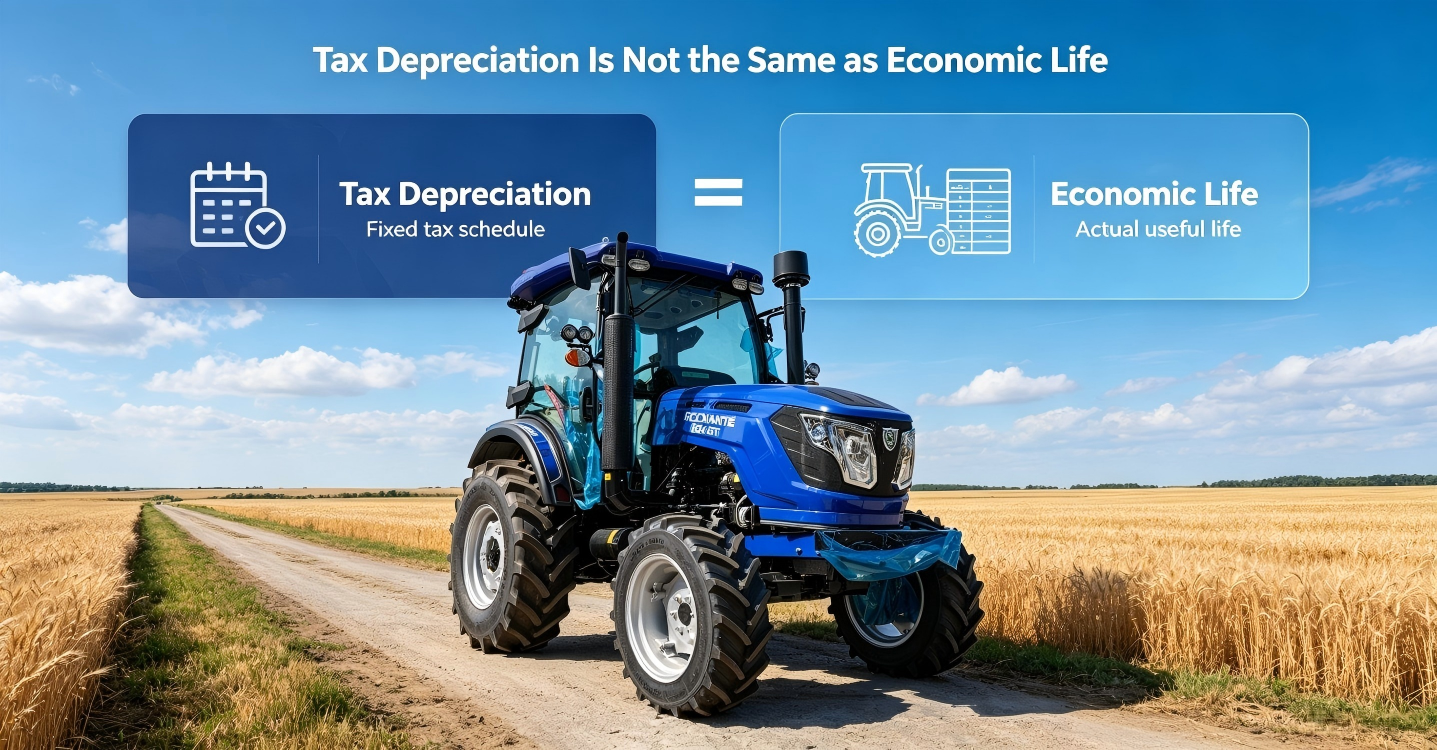
Un período de recuperación de impuestos de cinco años no significa que un tractor deba reemplazarse después de cinco años. Muchos propietarios de equipos evalúan un tractor durante un horizonte operativo mucho más largo basándose en las horas del motor, las prácticas de mantenimiento, la carga de trabajo, los hábitos del operador, el clima local y el acceso a repuestos y servicios.
Una revisión práctica de la propiedad debería considerar:
Factor | Por qué es importante |
Horas de funcionamiento anuales | Un mayor uso puede aumentar el desgaste y afectar la planificación de reemplazo |
Demandas de carga e implementación | La labranza intensa, el trabajo con cargadora y el transporte pueden ejercer más presión sobre la máquina. |
Disciplina de mantenimiento | Los cambios de fluidos, filtros, inspecciones y reparaciones oportunos respaldan una vida útil más larga |
Piezas y soporte técnico. | El soporte fácilmente disponible reduce el tiempo de inactividad y protege el valor a largo plazo |
Valor de reventa | Un tractor aún puede tener un valor de mercado significativo después de su depreciación total |
Necesidades tecnológicas | Los sistemas de precisión, las características de confort, los requisitos de emisiones y la compatibilidad de los implementos pueden influir en el momento de la actualización. |
Por esta razón, la tabla de impuestos debe informar la planificación financiera pero no debe reemplazar las decisiones de gestión de equipos. Un tractor puede depreciarse por completo a efectos fiscales y seguir siendo uno de los activos más valiosos y fiables de la granja.
El tractor adecuado no es simplemente la máquina de menor coste o el modelo con mayor potencia. Debe coincidir con los trabajos que generan mayor valor en la finca: labranza, plantación, siega, fumigación, trabajos de cargadora, transporte, tareas de huerta u operaciones ganaderas.
Al comparar opciones, evalúe los caballos de fuerza, la tracción, la capacidad hidráulica, los requisitos de la TDF, la categoría de enganche, el entorno del operador, la distancia al suelo, la eficiencia del combustible y la compatibilidad con los implementos existentes. Comprar demasiado pequeño puede generar tiempo de inactividad y sobrecargar la máquina. Comprar demasiado grandes puede aumentar los costos de adquisición, combustible y mantenimiento sin mejorar la producción.
Un tractor bien adaptado también soporta costos operativos más predecibles a lo largo de su vida útil. Explore la gama de tractores agrícolas de Agrotianda para comparar configuraciones de equipos diseñados para diferentes tamaños de granjas y condiciones de trabajo.
Vender, intercambiar o deshacerse de un tractor puede generar una ganancia o una pérdida. El resultado generalmente se basa en la diferencia entre el monto recibido y la del tractor base impositiva ajustada después de la depreciación. Si el tractor ha sido muy depreciado, un precio de venta que parezca modesto aún puede generar una ganancia imponible o una recuperación de la depreciación.
Esta es la razón por la que los registros de los equipos deben conservarse durante todo el período de propiedad y después de la venta. Mantenga juntos el costo original, las adiciones a la base, la depreciación anual reclamada, la fecha de puesta en servicio y los documentos de eliminación. Estos detalles ayudan a la granja a calcular el resultado correcto y evitan tratar la venta como una transacción de equipo ordinaria sin impacto fiscal.
Para la mayoría de las empresas agrícolas estadounidenses, depreciar un tractor agrícola nuevo en cinco años y un tractor agrícola usado en siete años. El patrón de deducción real puede extenderse hasta un sexto u octavo año fiscal debido a la convención aplicable, y las elecciones especiales pueden permitir deducciones más rápidas o requerir un cronograma diferente.
Antes de tomar una decisión fiscal final, verifique si el tractor es nuevo o usado, establezca la fecha en que se puso en servicio, calcule el porcentaje de uso comercial elegible y considere si el gasto inmediato o un método alternativo se ajusta al plan general de la granja. Para obtener ayuda para seleccionar un tractor que se adapte a su operación y carga de trabajo a largo plazo, comuníquese con Agrotianda..
Un tractor agrícola nuevo generalmente se deprecia en cinco años a efectos fiscales de Estados Unidos. Un tractor agrícola usado generalmente se deprecia en siete años. La clasificación correcta depende del estado de la máquina y del estado fiscal cuando la granja la pone en servicio por primera vez.
Sólo el uso comercial calificado puede ser elegible para la depreciación. Un tractor utilizado únicamente para fines personales, recreativos o de pasatiempo generalmente no se deprecia como equipo agrícola. Los tractores de uso mixto requieren una asignación razonable basada en el uso comercial documentado.
Probablemente. Algunos equipos pueden calificar para gastos inmediatos o depreciación acelerada, sujeto a las reglas, límites y condiciones de elegibilidad vigentes. Un profesional de impuestos puede ayudar a determinar si tomar la deducción más grande del primer año es la mejor opción para su granja.
La depreciación generalmente comienza cuando el tractor se pone en servicio (lo que significa que está listo y disponible para su uso en el negocio agrícola) y no simplemente cuando se solicita, se financia o se entrega.
El mantenimiento de rutina y las reparaciones ordinarias comúnmente se tratan de manera diferente a las mejoras de capital. Es posible que sea necesario capitalizar una mejora importante que agregue valor, extienda la vida útil o adapte el tractor a un nuevo uso, mientras que el servicio de rutina puede ser actualmente deducible. Guarde las facturas y analice trabajos inusuales con su asesor fiscal.
Sí. Un tractor se puede depreciar por completo a efectos fiscales y al mismo tiempo seguir ofreciendo trabajo útil y valor de reventa. La depreciación fiscal y el valor económico siguen diferentes cronogramas.
Seleccione una máquina que se adapte a su carga de trabajo, implementos, terreno y potencia requerida en lugar de elegir únicamente por el precio de compra. La construcción duradera, los accesorios compatibles, el mantenimiento oportuno y el soporte confiable de piezas ayudan a proteger el valor a largo plazo.


